CPA财务成本管理知识点框架2.2 注册会计师业务
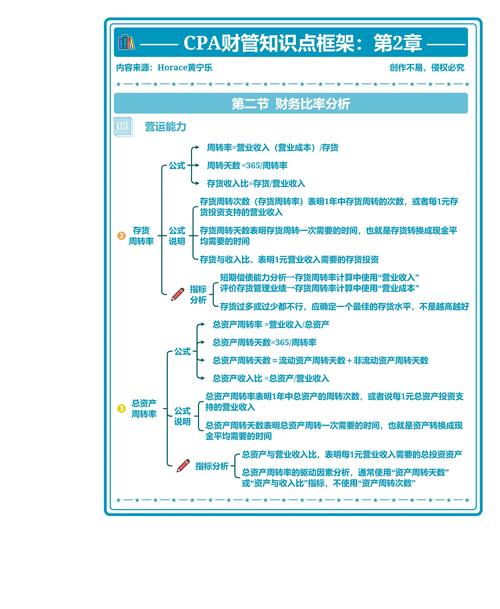
在CPA财务成本管理知识体系中,注册会计师业务是核心章节之一。本节内容主要涉及注册会计师在财务成本管理领域提供的专业服务,包括审计、审阅、其他鉴证服务及相关服务等。以下为该知识点的详细框架:
一、审计业务
- 财务报表审计:注册会计师对财务报表是否在所有重大方面按照适用的财务报告编制基础编制并实现公允反映发表审计意见。
- 内部控制审计:对财务报告相关内部控制的有效性进行审计。
- 合规性审计:针对特定法律法规或合同约定的合规性进行审计。
二、审阅业务
- 财务报表审阅:通过询问和分析程序,对财务报表是否不存在重大错报提供有限保证。
- 其他审阅业务:如对预测性财务信息的审阅。
三、其他鉴证业务
- 预测性财务信息鉴证:对未来财务信息的编制基础、假设和列报进行鉴证。
- 内部控制鉴证:除内部控制审计外的其他内部控制相关鉴证。
- 合规性鉴证:对特定合规要求的鉴证。
- 可持续发展信息鉴证:对环境、社会及治理(ESG)信息的鉴证。
四、相关服务
- 商定程序:注册会计师执行与特定方商定的程序,并报告事实发现。
- 代编财务信息:注册会计师代为编制财务信息,不提供任何保证。
- 税务服务:包括税务咨询、税务筹划等。
- 管理咨询:提供财务管理、成本管理等方面的咨询服务。
- 其他服务:如会计服务、培训等。
五、注册会计师业务在财务成本管理中的应用
- 成本核算与成本控制:通过审计和咨询帮助客户优化成本结构。
- 预算管理:协助客户编制预算并进行差异分析。
- 绩效评价:设计并实施绩效评价体系。
- 投资决策:提供投资项目的财务可行性分析。
- 融资决策:协助客户选择融资方式并评估资本成本。
六、职业道德与法律责任
- 职业道德:遵循诚信、客观、专业胜任能力和应有注意、保密、良好职业行为等原则。
- 法律责任:包括民事责任、行政责任和刑事责任,强调注册会计师在业务中的法律风险防范。
本节知识点要求考生掌握注册会计师各类业务的特点、区别以及在实际中的应用,并理解其在财务成本管理中的重要作用。
如若转载,请注明出处:http://www.hamyjy.com/product/42.html
更新时间:2026-10-22 01:40:46